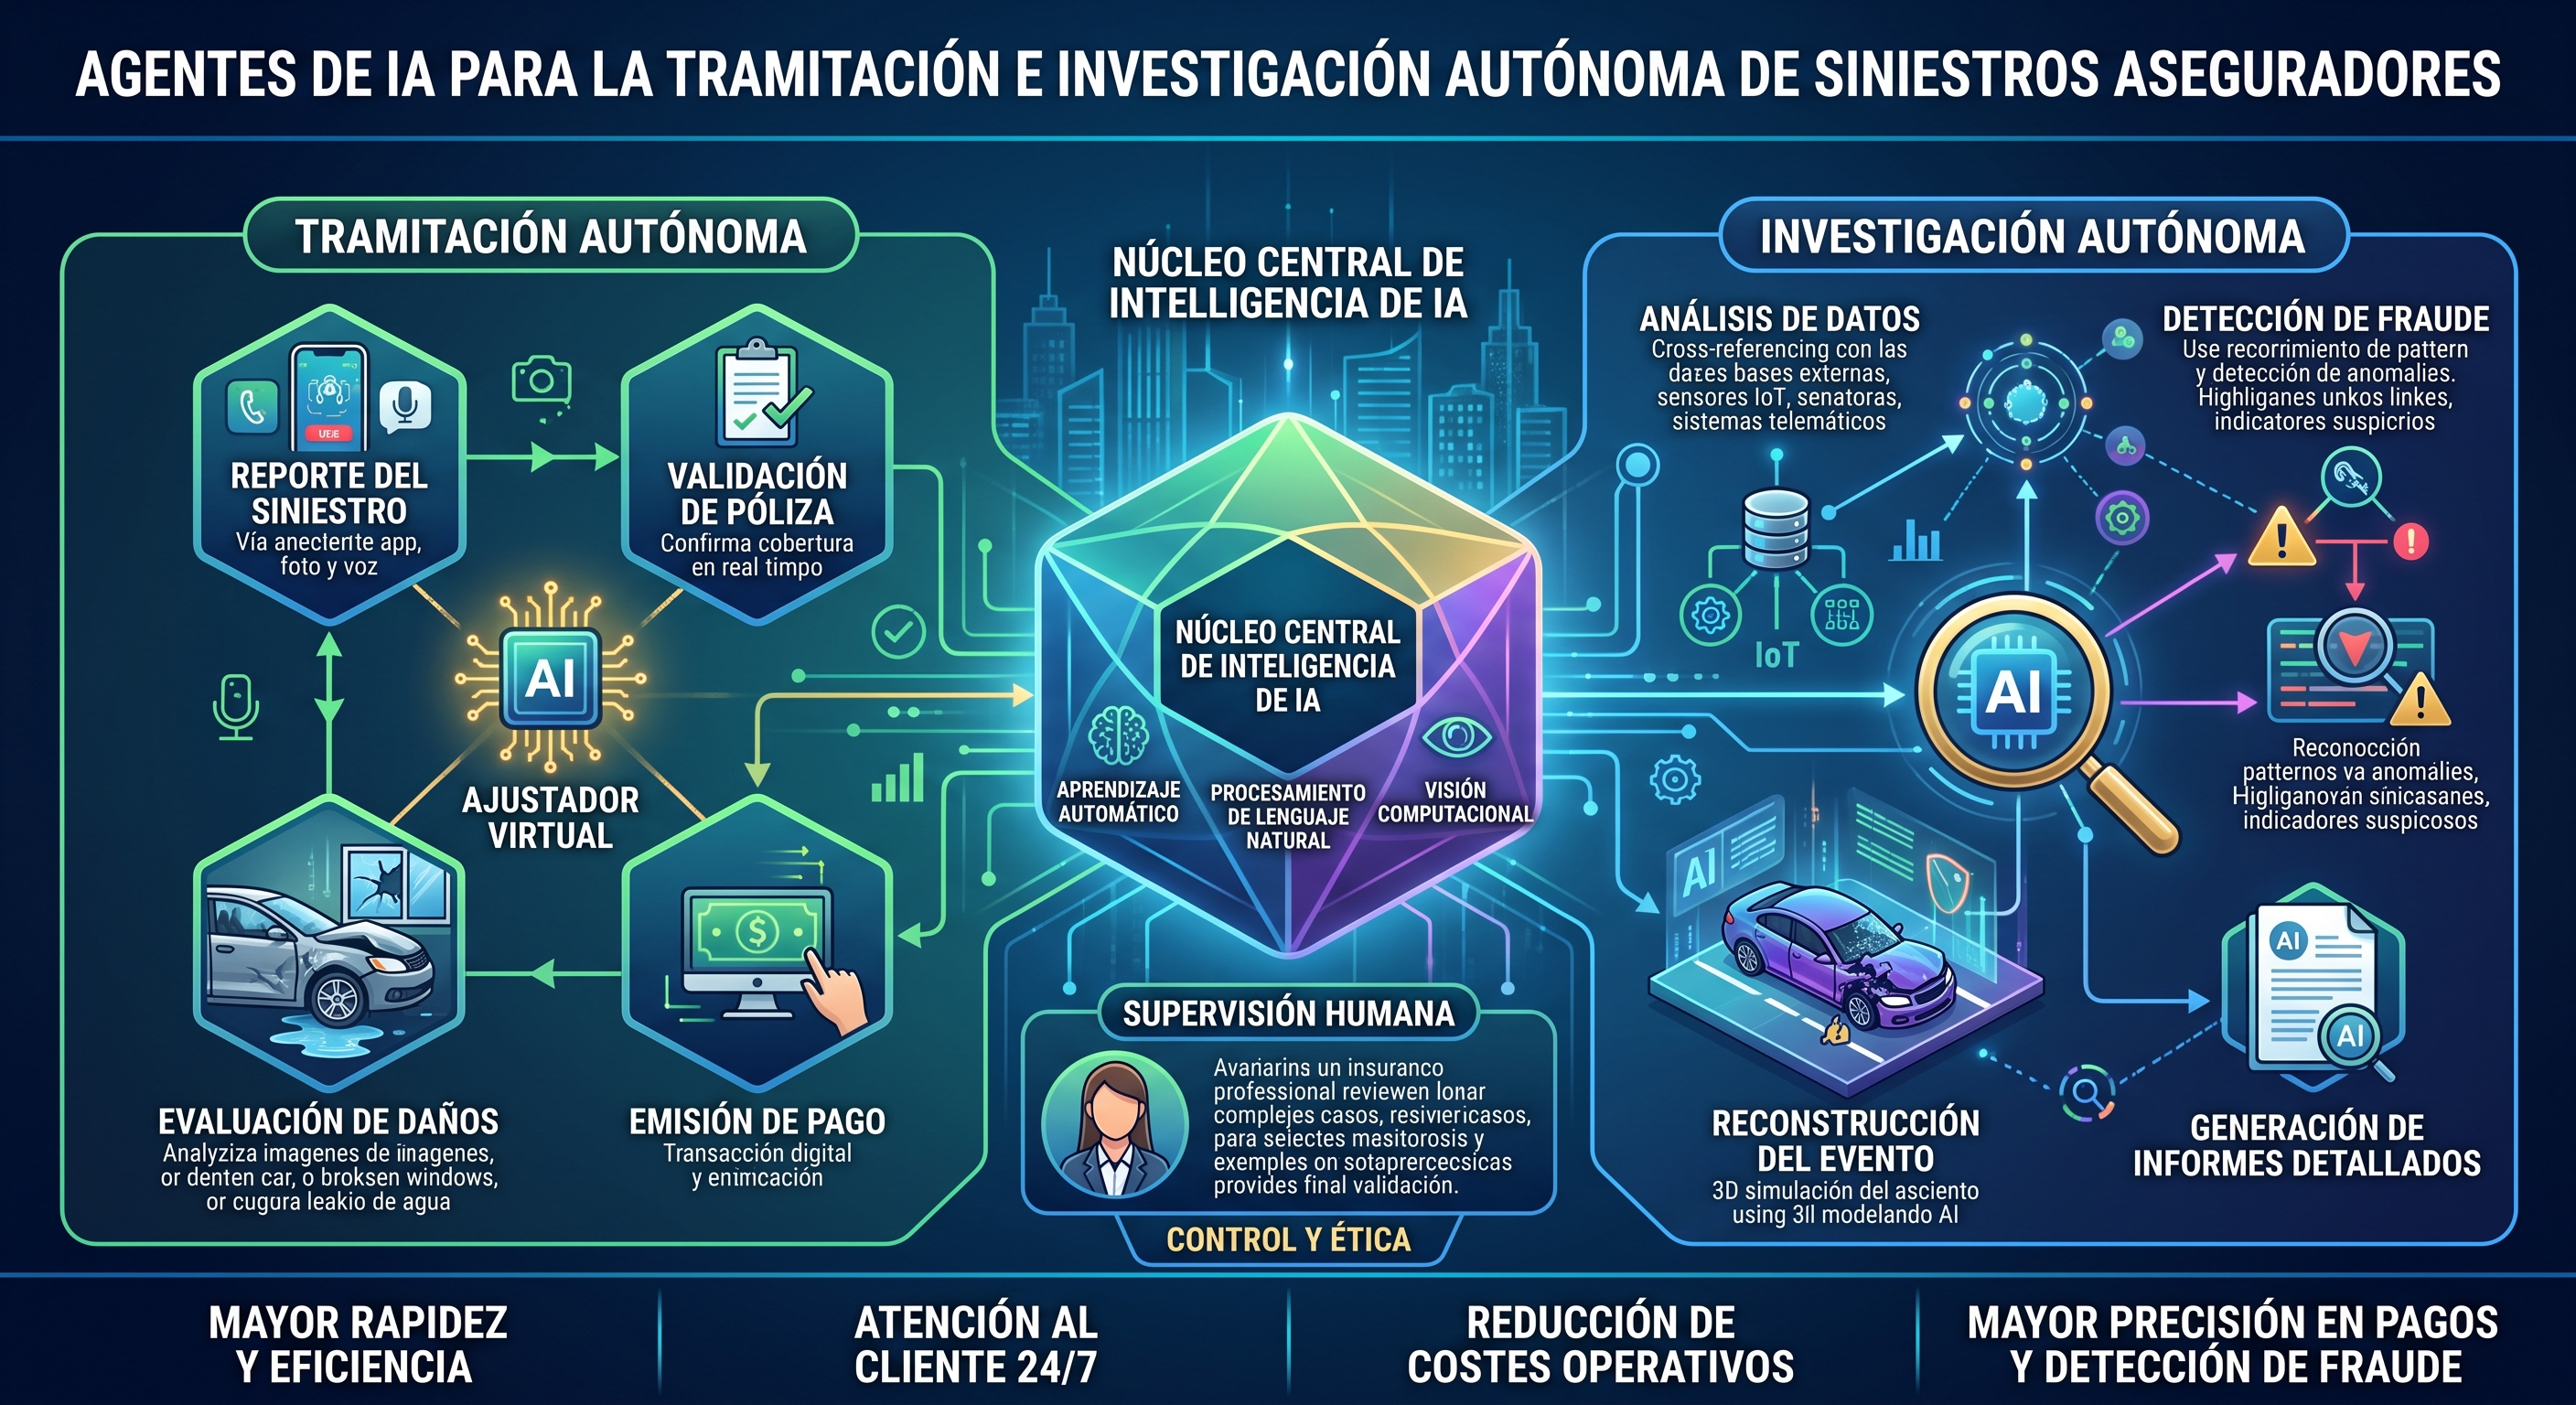
El sector asegurador enfrenta una exigencia operacional constante: acelerar los tiempos de respuesta ante los asegurados sin descuidar el rigor técnico ni incrementar la exposición al fraude. Durante años, la automatización en esta industria estuvo restringida a reglas predefinidas y herramientas de reconocimiento óptico de caracteres que procesaban formularios estructurados. Sin embargo, este enfoque rígido resulta insuficiente cuando se enfrenta a la complejidad real de una declaración de siniestro, donde coexisten informes médicos, peritajes mecánicos, fotografías, testimonios contradictorios y antecedentes históricos.
En la actualidad, el desarrollo de la inteligencia artificial ha permitido dar el paso desde las herramientas de automatización pasiva hacia los agentes de IA verdaderamente autónomos. Estos sistemas no solo leen documentos, sino que interpretan contextos, ejecutan secuencias de investigación adaptativas, contrastan evidencias y gestionan la tramitación de siniestros de extremo a extremo dentro de marcos de gobernanza previamente definidos por la aseguradora.
Del procesamiento de reglas a la capacidad de investigación autónoma
La diferencia fundamental entre los sistemas tradicionales y los agentes de IA radica en la capacidad de razonamiento contextual y la adaptabilidad. Mientras que un sistema basado en reglas se interrumpe o falla ante cualquier desviación en el formato de entrada, un agente de IA utiliza modelos avanzados para comprender la semántica del caso, evaluar la consistencia de los datos presentados y determinar qué pasos adicionales deben ejecutarse.
En el ámbito de la tramitación de siniestros, esto implica pasar del procesamiento directo simple (donde solo los casos triviales evitan la intervención humana) a un modelo de tramitación autónoma asistida, en el cual el agente puede orquestar tareas complejas de investigación. El agente es capaz de consultar bases de datos internas, verificar la validez de las pólizas, contrastar las condiciones climáticas del día del siniestro mediante servicios externos y analizar si los daños declarados se corresponden con la dinámica del accidente reportado.
Capacidades clave en el ciclo de vida del siniestro
La aplicación de agentes de IA abarca diversas fases del proceso de liquidación e investigación, generando eficiencias operativas en cada etapa:
1. Ingesta multimodal y estructuración de la información
Los agentes de IA reciben información no estructurada en múltiples formatos: imágenes de daños, presupuestos de talleres en PDF, declaraciones de voz convertidas a texto o facturas médicas. El agente extrae las entidades relevantes, normaliza los datos y construye una línea de tiempo coherente del siniestro, identificando inmediatamente si falta algún documento esencial para iniciar la evaluación.
2. Investigación adaptativa y análisis de inconsistencias
A diferencia de los modelos estáticos de detección de fraude que se limitan a asignar una puntuación de riesgo estática, un agente autónomo puede ejecutar una investigación proactiva. Si detecta una discrepancia entre la descripción del incidente y el informe técnico o la valoración económica del daño, el agente formula hipótesis de verificación. Puede solicitar aclaraciones adicionales, solicitar un peritaje complementario o cruzar información con registros históricos de reclamaciones para identificar patrones anómalos recurribles.
3. Determinación de cobertura y liquidación dentro de límites delegados
Cuando la información es congruente y el nivel de riesgo evaluado se halla dentro de los parámetros autorizados por la compañía, el agente puede redactar la propuesta de indemnización, fundamentar la resolución con base en las cláusulas específicas de la póliza y autorizar el pago. Si el caso supera los umbrales de costo o complejidad, el agente compila un expediente resumido con los hallazgos clave y lo escala al tramitador humano adecuado.
Enfoque comparativo: Métodos tradicionales frente a agentes autónomos
| Criterio | Sistemas tradicionales de reglas (RPA / OCR) | Agentes autónomos de IA |
|---|---|---|
| Gestión de datos | Requiere formularios estandarizados y estructurados. | Procesa información multimodal (texto libre, imágenes, voz). |
| Flujo de trabajo | Secuencial y rígido. Se detiene ante excepciones. | Dinámico e iterativo. Adapta la investigación según los hallazgos. |
| Detección de anomalias | Alertas basadas en listas o reglas fijas de negocio. | Análisis contextual profundo de coherencia y correlación. |
| Toma de decisiones | Limitada a validaciones binarias simples. | Recomendación razonada o ejecución delegada por umbrales. |
Pasos clave para la evaluación e implementación ejecutiva
La adopción exitosa de agentes de IA en el área de siniestros no es únicamente un proyecto tecnológico, sino una transformación operativa que exige claridad en los objetivos y en los controles. Las organizaciones que buscan implementar estas soluciones deben considerar la siguiente hoja de ruta:
- Definición de casos de uso prioritarios: Comenzar por ramales de negocio con alto volumen de reclamaciones y menor complejidad relativa (por ejemplo, siniestros de autos con solo daños materiales o cristales en hogar), antes de extender la tecnología a ramos corporativos o de responsabilidad civil compleja.
- Establecimiento de límites de delegación e intervención humana: Definir con precisión qué decisiones puede tomar el agente de forma totalmente autónoma (por ejemplo, aprobaciones por debajo de cierto importe con nivel de confianza alto) y cuáles requieren revisión obligatoria por parte de un perito o liquidador (Human-in-the-Loop).
- Integración con el ecosistema de datos corporativo: Garantizar que los agentes tengan acceso seguro de lectura y escritura a los sistemas centrales de gestión de pólizas (Core Insurance), bases de datos de proveedores e historial de clientes mediante interfaces API bien estructuradas.
- Pruebas de alineación técnica y auditoría: Someter al agente a fases de simulación con siniestros históricos cerrados para comparar sus conclusiones y decisiones con las determinaciones previas de los expertos humanos.
Riesgos, limitaciones y marco de cumplimiento
A pesar de sus amplias capacidades, el uso de agentes autónomos en el sector asegurador plantea importantes retos operativos y regulatorios que la alta dirección debe gestionar con cautela.
Uno de los principales aspectos es la explicabilidad y auditabilidad. En un entorno regulado, la aseguradora debe ser capaz de justificar detalladamente por qué se denegó una cobertura o cómo se calculó una indemnización. Los agentes de IA deben configurarse para generar registros trazables de su razonamiento, citando explícitamente las condiciones contractuales y los datos de prueba que sustentan cada decisión.
Asimismo, existe el riesgo de sesgos inadvertidos en la evaluación del fraude o la asignación de prioridades si los modelos han sido entrenados con datos históricos desequilibrados. Es imprescindible establecer revisiones periódicas de equidad y supervisión continua para evitar discriminaciones indebidas.
Finalmente, la protección de datos personales y la privacidad médica exige arquitecturas que garanticen el procesamiento seguro de la información sensible, cumpliendo estrictamente con las normativas locales e internacionales de gobernanza de datos y ciberseguridad.
Conclusión
La tramitación e investigación de siniestros mediante agentes de IA representa un avance decisivo en la eficiencia operativa de las aseguradoras. Al delegar las tareas analíticas iterativas y la verificación documental a sistemas capaces de razonar contextualmente, las compañías reducen drásticamente sus tiempos de ciclo y permiten que los tramitadores humanos concentren su experiencia en la atención al cliente y en la resolución de casos de alta complejidad. En AgenticAI ayudamos a las organizaciones a diseñar e integrar agentes de IA autónomos con los estándares de control, seguridad y gobernanza que exige el sector financiero.